À Bagnères-de-Bigorre, l’industrie et le soin font front commun pour recruter
7 octobre 2026
Prix alimentaires : quand grande distribution et agro-industrie se livrent une guerre des récits
8 octobre 2026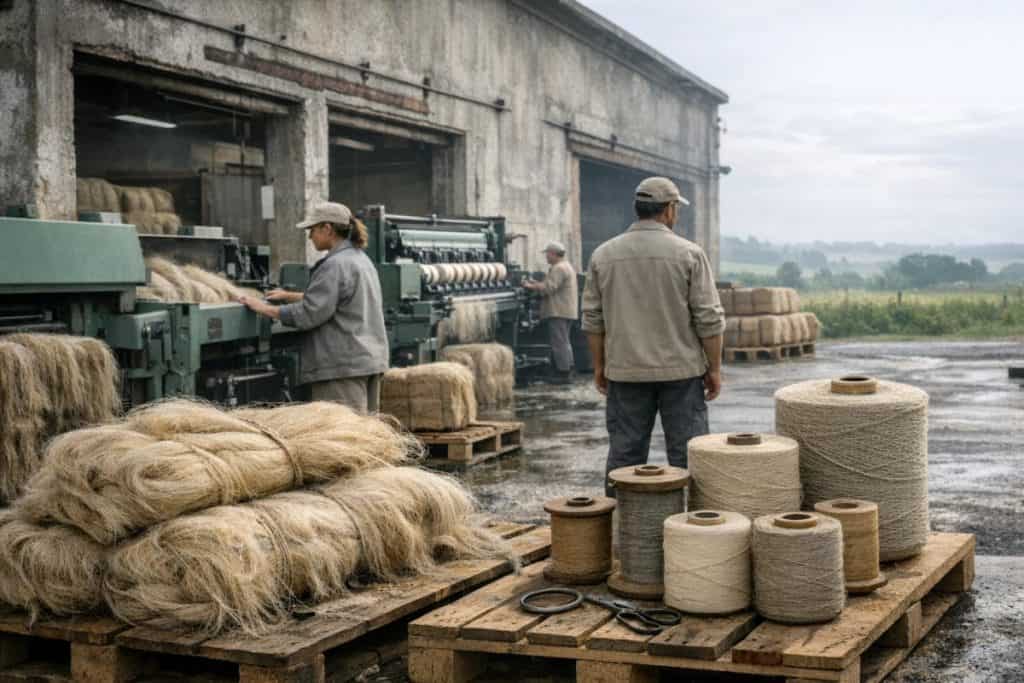
Sur un site longtemps associé à un choc social, une autre matière première reprend possession des bâtiments : le lin. En Finistère, l’ancien abattoir Gad, symbole des fermetures industrielles du début des années 2010, sert désormais de point d’ancrage à une relance inattendue. « Nous écrivons une autre histoire industrielle », résument des acteurs locaux impliqués dans la transformation du lieu : passer du tout-agroalimentaire à une filière textile et matériaux en pleine redécouverte, portée par la demande de relocalisation et les tensions sur les chaînes d’approvisionnement.
Du traumatisme Gad à la reconversion : quand un foncier industriel redevient un atout
Le Finistère n’a pas oublié l’épisode Gad. L’abattoir, longtemps gros employeur, a cristallisé les fragilités d’un modèle : dépendance à quelques donneurs d’ordre, pression sur les coûts, concurrence européenne. La fermeture a laissé un héritage tangible : des bâtiments, des accès routiers, des raccordements énergétiques, et surtout une question politique récurrente dans les territoires industriels — que faire, vite, d’un foncier déjà artificialisé ?
La reconversion par le lin répond à cette équation. Elle s’appuie sur une logique devenue centrale dans les politiques publiques : réindustrialiser sans réouvrir de nouveaux sols, et recréer de l’emploi productif à partir de sites existants. Dans les discours des porteurs de projet comme des élus, la promesse est double : relancer une activité manufacturière et reconstruire une fierté locale sur un site marqué.
Pourquoi le lin redevient une matière première industrielle recherchée
Le retour du lin n’a rien d’un effet de mode. La fibre coche plusieurs cases stratégiques pour l’industrie européenne : elle est cultivable localement, demande relativement peu d’intrants comparée à d’autres fibres, et alimente des marchés variés au-delà du textile. La France fait figure de leader : l’Hexagone concentre une large part de la production mondiale de lin teillé, avec un axe historique Normandie–Hauts-de-France. La Bretagne, moins identifiée, tente désormais de capter une part de la valeur ajoutée dans la transformation.
La demande, elle, dépasse les chemises et le linge de maison. Les usages montent en gamme et se diversifient : composites à base de fibres végétales pour l’automobile, le nautisme, le sport, ou encore matériaux de construction. Autrement dit, le lin devient aussi un matériau d’ingénierie. Dans un contexte où les industriels cherchent à réduire leur empreinte carbone et à sécuriser leurs approvisionnements, disposer d’une filière de fibres naturelles en Europe devient un avantage concurrentiel.
- Textile : relocalisation partielle, montée en qualité, traçabilité.
- Composites : substitution à certaines fibres synthétiques, allègement.
- Bâtiment : isolants et bétons végétaux, recherche de solutions bas carbone.
Sur l’ancien abattoir, une nouvelle chaîne de valeur : transformer, pas seulement cultiver
Ce qui se joue dans le Finistère n’est pas uniquement agricole. La vraie bataille économique se situe dans les étapes industrielles : teillage, filature, préparation des fibres, voire tissage et ennoblissement. Pendant des années, la France a dominé la production de fibre mais a vu une partie des étapes aval partir à l’étranger, notamment en Asie, captant au passage marges et emplois.
Le projet sur l’ancien site Gad s’inscrit dans une tendance inverse : rapatrier une partie de la transformation. Cela suppose des investissements dans des équipements spécifiques, des compétences rares, et une capacité à signer des contrats stables avec des clients. Les promoteurs mettent en avant une logique de filière : organiser des volumes, garantir une qualité homogène, et sécuriser l’écoulement sur plusieurs marchés pour lisser les cycles.
« Nous écrivons une autre histoire industrielle » n’est pas qu’une formule : elle vise à rompre avec l’image d’une Bretagne cantonnée à l’agroalimentaire. Ici, le pari est celui d’un mix : agriculture locale, process industriels, et débouchés technologiques.
Investissements, emplois, formation : l’équation sociale d’une relance crédible
La renaissance industrielle est jugée à l’aune de critères concrets : montants investis, postes créés, et qualité des emplois. Sur un territoire qui a déjà connu la violence de licenciements massifs, chaque annonce est scrutée. Les porteurs de projet savent qu’ils n’obtiendront pas de « permis social » sans trajectoire d’emplois lisible et sans démonstration de robustesse économique.
Dans ce type de reconversion, les besoins de recrutement se concentrent souvent sur trois familles : conduite de lignes et maintenance, contrôle qualité, et fonctions logistiques. La difficulté, c’est la formation : la filière lin industrielle mobilise des gestes et des réglages précis (tri, calibrage, préparation des fibres), moins familiers dans des bassins historiquement orientés vers la viande et les produits transformés.
Les acteurs locaux misent généralement sur des parcours courts et professionnalisants, en lien avec les lycées techniques et les organismes de formation continue. La promesse est de bâtir une compétence rare, donc valorisable, dans une industrie qui cherche des profils capables de faire tourner des équipements complexes avec des exigences de traçabilité.
Le test du marché : le lin face au coton, aux synthétiques et aux importations
La réussite ne se décrète pas : elle se mesure à la capacité de vendre. Or le lin évolue dans un champ concurrentiel rude. D’un côté, le coton reste dominant, malgré ses controverses environnementales, grâce à ses volumes et ses prix. De l’autre, les fibres synthétiques conservent l’avantage du coût et de la standardisation, même si elles se heurtent à la pression réglementaire et sociétale sur les microplastiques et l’origine fossile.
Pour un projet français, l’enjeu est donc de créer un avantage : qualité, régularité, traçabilité, empreinte carbone, et capacité à fournir des clients européens en flux plus courts. Les donneurs d’ordre — marques textiles, industriels du composite — exigent des garanties : volumes, délais, et constance. Une usine peut disposer d’un beau récit, mais elle doit surtout prouver sa compétitivité.
La carte « made in France » a un potentiel marketing, mais elle ne compense pas tout. Les industriels interrogés sur ces filières le répètent : la compétitivité se joue aussi sur l’énergie, l’amortissement des machines, la productivité, et la capacité à automatiser sans perdre la qualité de la fibre.
Une relance alignée avec la réindustrialisation : souveraineté, climat et économie locale
Si le lin s’impose dans les discours publics, c’est qu’il se situe au croisement de trois priorités : souveraineté industrielle, transition climatique et dynamisation des territoires. Refaire de la transformation sur le sol national réduit la dépendance à des routes logistiques longues et vulnérables. Miser sur une fibre végétale s’inscrit dans la décarbonation, à condition de maîtriser l’ensemble du cycle (énergie, transport, traitements). Et implanter une activité sur un site existant répond à la demande de sobriété foncière.
Dans le Finistère, le symbole est d’autant plus puissant que l’adresse industrielle est chargée d’histoire. Remettre des machines, des équipes et une production dans un lieu associé à une fermeture retentissante, c’est envoyer un signal : la désindustrialisation n’est pas une fatalité, à condition de trouver une spécialité et un marché.
Les fragilités à surveiller : énergie, financement, et capacité à tenir la durée
Le récit d’une renaissance ne doit pas masquer les points de friction. Une usine de transformation de fibres reste exposée à des coûts énergétiques élevés et volatils, à des besoins de trésorerie importants (stocks, saisonnalité des récoltes) et à des exigences de qualité qui peuvent provoquer des rebuts coûteux. À cela s’ajoute un risque classique des projets industriels : le temps. Entre la montée en cadence, la qualification des produits et la signature de contrats pluriannuels, les délais sont longs, alors que les charges courent immédiatement.
La solidité dépend donc d’un triptyque : capitaux patients, partenariat avec des acheteurs, et gouvernance de filière. Sans débouchés contractualisés, la volatilité du marché textile peut rapidement fragiliser le modèle. Sans investissements continus, impossible de tenir la course technologique (automatisation, contrôle qualité, traçabilité numérique). Et sans ancrage agricole suffisant, la sécurisation de la matière première peut devenir un goulot d’étranglement.
Dans le Finistère, un laboratoire à ciel ouvert de la nouvelle industrie française
La reconversion du site Gad par le lin vaut comme test national : peut-on réindustrialiser en dehors des métropoles, sur des friches identifiées, avec des filières agricoles comme socle et une ambition de montée en gamme ? Le projet, à ce stade, ressemble à une réponse pragmatique à une question devenue obsédante dans l’industrie : comment reconstruire des chaînes de valeur en Europe sans promettre l’impossible ?
Le Finistère avance avec une matière ancienne et des marchés nouveaux, une symbolique lourde et une nécessité de résultats rapides. Si la greffe prend, le territoire aura démontré qu’un site marqué par une fermeture peut redevenir une usine utile — non pas en ressuscitant le passé, mais en changeant de produit, de clients et d’horizon, avec la même exigence : produire, vendre et durer.