ENVIROpro Grand Est 2026 : les solutions environnementales s’exposent à Strasbourg les 7 et 8 octobre
24 septembre 2026
Arbitrage d’investissement : comment la France s’impose comme place forte mondiale, entre droit, industrie et souveraineté
25 septembre 2026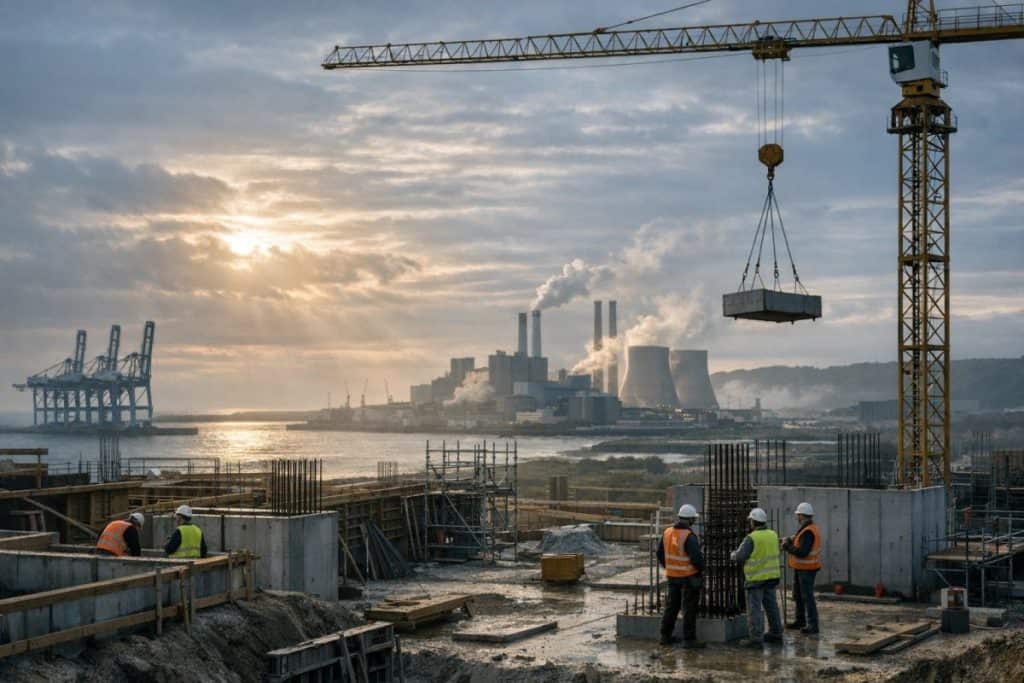
Après plusieurs mois de prudence, les voyants conjoncturels repassent au vert en Normandie : en août, l’industrie et le bâtiment enregistrent un regain d’activité qui tranche avec l’attentisme du printemps. Les signaux sont suffisamment nets pour être commentés par les observateurs économiques régionaux, mais encore trop fragiles pour parler d’un retournement durable. Dans les ateliers comme sur les chantiers, le mot qui revient est le même : « reprise », assortie d’une condition implicite — qu’elle tienne à l’automne.
Un mois d’août plus tonique dans les usines normandes
Le redressement de l’industrie en août s’explique d’abord par une normalisation des rythmes de production après les perturbations des derniers trimestres : réajustement des stocks, meilleure visibilité sur certaines commandes et, pour une partie des sites, stabilisation des coûts d’approvisionnement. Dans plusieurs bassins industriels, les chefs d’entreprise évoquent un « retour de la demande » sur des segments précis plutôt qu’une hausse généralisée.
Dans une région marquée par la diversité de ses filières — automobile et équipements, chimie, agroalimentaire, pharmaceutique, mécanique, énergie — la reprise n’a rien d’homogène. Les activités liées aux biens de consommation courante et aux productions de première nécessité amortissent mieux le choc conjoncturel, quand les secteurs plus cycliques (équipements, sous-traitance) restent dépendants de la décision d’investissement des donneurs d’ordre.
« On a davantage de consultations et des volumes qui se reconstituent, mais les clients négocient plus et attendent le dernier moment », glisse un dirigeant d’un site de transformation, décrivant une reprise plus tactique que franche. Ce type de témoignage illustre un changement de climat : la machine repart, mais l’anticipation demeure limitée.
Le bâtiment profite d’un sursaut, entre rattrapage et nouveaux marchés
Le bâtiment, lui aussi, donne des signes de redémarrage en août. Là encore, il faut lire la hausse d’activité comme un mélange de rattrapage et de réallocation des chantiers. Les entreprises qui interviennent sur la rénovation, l’entretien et la mise aux normes énergétiques résistent mieux, tandis que la construction neuve reste freinée par le coût du crédit et la prudence des ménages.
Sur le terrain, les carnets de commandes se remplissent différemment selon les métiers : enveloppe du bâtiment, isolation, second œuvre et lots techniques continuent d’être portés par les programmes de performance énergétique, quand certains segments plus exposés au résidentiel neuf subissent encore des trous d’air. « On travaille, mais on ne travaille pas comme avant : les clients arbitrent, découpent les projets, étalent les paiements », résume un artisan du second œuvre, décrivant une demande fragmentée.
Ce redémarrage est toutefois un signal important pour l’économie régionale : le bâtiment irrigue un tissu dense de PME et de sous-traitants, et reste un indicateur avancé du moral des investisseurs et des ménages. Un mois d’août plus dynamique, même s’il est en partie saisonnier, pèse sur l’emploi local et sur la consommation de matériaux.
Ce que disent les indicateurs : commandes, stocks, délais, emploi
Pour mesurer la solidité du mouvement, les professionnels scrutent quatre variables : la trajectoire des carnets de commandes, le niveau des stocks, l’évolution des délais fournisseurs et la capacité à recruter. Sur ces points, la photographie d’août est contrastée.
- Carnets de commandes : ils s’améliorent dans l’industrie, avec des variations selon les filières. Dans le bâtiment, ils se maintiennent plus facilement sur la rénovation que sur le neuf.
- Stocks : après des périodes d’ajustement, plusieurs industriels cherchent à revenir à des niveaux « normaux », sans surstocker. Cette prudence limite les pics de production mais réduit le risque de surchauffe.
- Délais d’approvisionnement : ils sont moins tendus que lors des épisodes de rupture, même si certaines familles de composants ou de matériaux restent volatiles.
- Emploi : les intentions d’embauche reviennent progressivement, mais les entreprises privilégient souvent l’intérim, les CDD ou la polyvalence interne avant d’ouvrir des CDI.
Autrement dit, le redémarrage est réel, mais il se fait sous contrainte de flexibilité. C’est l’un des marqueurs d’une reprise « prudente » : on relance l’activité, sans s’engager trop vite sur des charges fixes.
Énergie, prix des intrants : une accalmie qui change la donne
Dans une région où l’industrie est énergivore — chimie, métallurgie, transformation — la question des coûts de l’énergie reste centrale. L’accalmie relative observée sur certains postes, combinée à des stratégies d’optimisation (effacement, contrats renégociés, investissements de sobriété) contribue à desserrer l’étau. Pour autant, beaucoup d’acteurs décrivent une visibilité encore limitée, avec des budgets surveillés « ligne par ligne ».
Les matériaux du bâtiment suivent une logique similaire : après les pics et les à-coups, le marché apparaît moins désordonné. Mais la normalisation ne signifie pas retour à l’ancien monde. Les prix restent élevés par rapport aux niveaux pré-crise, et les marges, notamment dans les petites entreprises, demeurent sous pression. « Le problème n’est plus seulement d’acheter, c’est de vendre au bon prix tout en tenant les délais », observe un chef d’entreprise, soulignant le poids du risque commercial.
Une reprise inégale selon les territoires et les filières normandes
La Normandie n’est pas un bloc : la réalité d’août diffère entre les zones industrialo-portuaires, les agglomérations et les territoires plus ruraux. Les bassins adossés à des flux logistiques et exportateurs peuvent bénéficier de la remise en route de certaines chaînes d’approvisionnement, tandis que d’autres secteurs, davantage corrélés à la demande intérieure, restent sensibles à l’inflation et au niveau des taux.
Dans l’industrie, les entreprises tournées vers l’export peuvent profiter d’opportunités de marché, mais subissent aussi la concurrence et l’incertitude internationale. Dans le bâtiment, les zones où la tension immobilière est moins forte ressentent plus durement la baisse du neuf, quand les métropoles et les communes attractives amortissent un peu mieux, notamment grâce à la rénovation et aux travaux d’amélioration.
Ce caractère inégal rend la lecture globale délicate : un bon mois régional peut masquer des segments encore au ralenti. C’est aussi ce qui explique la prudence des acteurs institutionnels, qui évitent de « surinterpréter » un seul mois.
Ce que les industriels attendent de l’automne : visibilité et financement
Le passage d’un rebond à une reprise durable dépendra d’abord de la visibilité commerciale. Les industriels veulent des commandes fermes, des délais contractuels tenables et des discussions plus stables sur les prix. Beaucoup surveillent également l’évolution des taux d’intérêt, qui pèse sur les investissements productifs, et l’accès au financement pour moderniser les équipements.
Sur le terrain, plusieurs priorités reviennent : automatisation, montée en gamme, économies d’énergie, et sécurisation des compétences. Ces chantiers sont lourds, nécessitent du capital et du temps, et ne se décident pas sur un simple frémissement d’activité. La reprise d’août peut toutefois servir de déclencheur psychologique : elle redonne du crédit aux projets reportés.
Bâtiment : rénovation énergétique en locomotive, neuf encore sous tension
Dans le bâtiment, la question clé est celle du mix de marché. La rénovation énergétique continue d’être identifiée comme un relais de croissance : isolation, systèmes de chauffage performants, ventilation, rénovation globale. Mais les professionnels rappellent qu’un marché ne se pilote pas uniquement à coups d’incitations : la lisibilité des dispositifs, la rapidité des paiements et la stabilité des règles conditionnent la capacité des entreprises à s’organiser.
Le neuf, lui, reste suspendu à des paramètres macroéconomiques. Quand les ventes de logements ralentissent, les mises en chantier suivent, avec un effet différé sur les entreprises. Les signaux d’août atténuent la morosité, mais ne suffisent pas à dissiper l’incertitude des prochains trimestres. « On se remet en ordre de marche, mais on n’a pas de boule de cristal sur 2027 », confie un entrepreneur, résumant l’état d’esprit d’un secteur qui a appris à composer avec des cycles courts.
Pourquoi ce rebond compte pour l’économie régionale
La reprise simultanée de l’industrie et du bâtiment n’est pas un détail statistique : ce sont deux piliers de l’économie normande, créateurs d’emplois directs et d’activité induite, de la logistique aux services, des bureaux d’études aux fournisseurs de matériaux. Un mois d’août mieux orienté peut donc se traduire rapidement par un climat des affaires moins défensif, des arbitrages d’investissement plus favorables, et une meilleure circulation de la trésorerie dans les chaînes de sous-traitance.
Reste que l’économie régionale avance sur une ligne de crête : entre l’envie de relancer et la nécessité de rester agile. Le rebond d’août offre une respiration et une perspective. Il ne garantit pas une trajectoire sans à-coups, mais il rappelle qu’en Normandie, quand les carnets se regarnissent et que les chantiers se remettent à tourner, c’est toute une mécanique productive qui recommence à faire du bruit — et à générer de l’emploi.