En Finistère, le lin relance une usine sur les ruines de Gad : la revanche d’une fibre stratégique
8 octobre 2026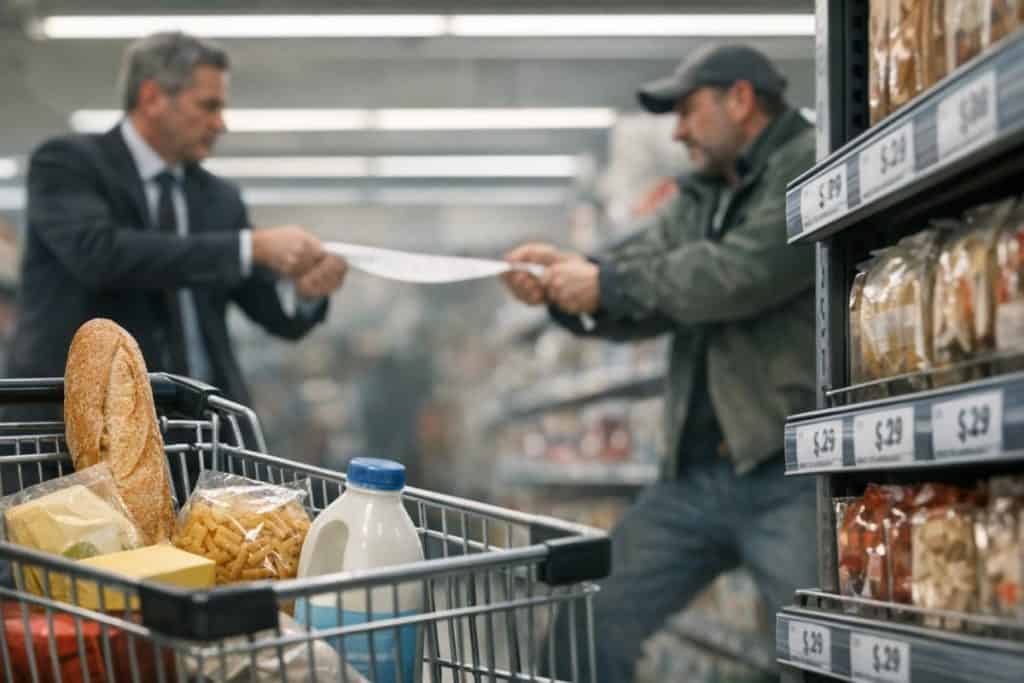
En France, le ticket de caisse est devenu un champ de bataille. Depuis la flambée de 2022-2023, la hausse des prix alimentaires s’est tassée, mais la défiance reste élevée : qui a vraiment “pris” dans la chaîne, l’agro-industrie ou la grande distribution ? Derrière les étiquettes, c’est une lutte d’influence qui s’installe, chaque camp cherchant à imposer son récit au moment même où les négociations commerciales et les arbitrages politiques se durcissent.
Une inflation qui ralentit, une colère qui ne retombe pas
Le reflux de l’inflation ne suffit pas à apaiser les tensions. Les consommateurs retiennent surtout la séquence précédente : en deux ans, de nombreux produits du quotidien ont connu des hausses à deux chiffres, et les marques distributeurs comme les premiers prix n’ont pas été épargnés. Dans ce contexte, la “bataille des récits” est aussi une bataille pour désigner un responsable, donc pour éviter d’endosser le rôle du coupable.
Côté enseignes, le discours met en avant un pouvoir d’achat sous pression et la nécessité de “tenir les prix”. Côté industriels, l’argument central reste celui des coûts : énergie, transport, emballages, salaires, matières premières agricoles. Chacun s’appuie sur des chiffres, des comparaisons internationales, des exemples sectoriels, mais rarement sur une lecture partagée de la formation des prix.
Négociations annuelles : l’endroit où le récit devient une arme
Les négociations entre distributeurs et industriels, traditionnellement concentrées sur l’hiver, sont devenues une scène publique. Les enseignes communiquent sur les “baisses obtenues” et les “refus de hausses”, quand les fabricants dénoncent des demandes de remises jugées excessives ou des exigences de services commerciaux.
Cette mise en visibilité n’est pas neutre : l’objectif est de peser sur l’opinion, donc sur le rapport de force. Un cadre d’une grande enseigne résumait récemment la logique en privé : « Si nous laissons s’installer l’idée que la distribution se gave, nous perdons la confiance des clients et notre légitimité à négocier. » À l’inverse, dans l’agro-industrie, on insiste sur un point : la grande distribution contrôle l’accès au rayon, donc la capacité à vendre, ce qui accroît sa puissance de négociation.
Entre les deux, les PME agroalimentaires, moins armées juridiquement et financièrement que les grands groupes, expliquent souvent subir de plein fouet les demandes de conditions commerciales, au risque d’éroder leurs marges déjà contraintes.
Le nerf de la guerre : les marges, difficiles à comparer et faciles à brandir
La marge est l’argument massue… et le plus délicat à manier. Les distributeurs parlent volontiers de “marges nettes faibles”, rappelant que la rentabilité de la grande distribution alimentaire se joue souvent sur quelques points. Les industriels répondent que le sujet n’est pas seulement la marge nette, mais l’ensemble des flux : remises arrière, coopération commerciale, pénalités logistiques, mises en avant, conditions de référencement.
Pour le grand public, l’affaire est presque illisible : comparer la marge d’un hypermarché, celle d’un transformateur laitier et celle d’un fabricant de sodas n’a pas grand sens si l’on ne regarde pas les volumes, les coûts fixes, l’intensité capitalistique et la structure de marché. Or c’est précisément cette complexité qui nourrit la guerre des récits : chacun peut sélectionner les indicateurs qui l’arrangent.
Dans les rayons, la montée en puissance des marques de distributeur (MDD) ajoute une couche. Pour une enseigne, pousser la MDD est un levier pour proposer des prix plus bas et récupérer une partie de la valeur via la chaîne d’approvisionnement. Pour les industriels de marque, c’est un danger stratégique : perte de parts de marché, pression sur l’innovation, banalisation du produit.
Egalim : un cadre censé protéger l’agriculteur, mais instrumentalisé par tous
Les lois Egalim avaient une promesse simple : sanctuariser la matière première agricole dans la construction du prix, afin d’éviter que la guerre des prix ne se fasse sur le dos des producteurs. Sur le papier, cela impose davantage de transparence et limite certains contournements. Dans la pratique, chaque camp s’appuie sur Egalim pour légitimer sa position.
Les industriels expliquent qu’ils ne font que répercuter des hausses de coûts agricoles et qu’Egalim rend cette répercussion nécessaire. Les distributeurs rétorquent qu’Egalim n’autorise pas tout, et que certaines hausses demandées dépassent la seule matière première, intégrant des “effets d’aubaine”. « Nous ne contestons pas le coût agricole, nous contestons le reste », répètent régulièrement des responsables d’enseignes dans les discussions sectorielles.
Le débat devient alors technique : que met-on dans le “non négociable” ? Comment auditer les coûts ? Quelles clauses de révision ? Les grands groupes savent produire des dossiers sophistiqués, tandis que nombre d’acteurs intermédiaires peinent à documenter finement leurs structures de coûts, ce qui les rend vulnérables.
Pourquoi l’agro-industrie accuse la distribution : le pouvoir du rayon
Le premier argument des industriels tient en un mot : accès. En France, quelques grands groupes de distribution concentrent une part majeure du commerce alimentaire. Cette concentration donne un pouvoir considérable : référencement, emplacement, promotion, assortiment, déréférencement. Même quand une marque est forte, elle n’est pas à l’abri d’une réduction d’espace en rayon, ni d’une substitution par une MDD plus rentable pour l’enseigne.
Deuxième grief : la promotion. Les industriels estiment que la distribution a longtemps tiré la valeur vers le bas à coups d’opérations, de remises immédiates et de mécaniques promotionnelles. Les distributeurs répondent qu’ils ne font que s’adapter à un consommateur devenu ultra-sensible au prix, et que l’État lui-même a encadré certaines promotions, modifiant l’équilibre du marché.
Troisième point de friction : les coûts logistiques et les pénalités. Dans une chaîne tendue, le moindre incident (retard, non-conformité) peut déclencher des pénalités. Les industriels dénoncent des règles parfois jugées “unilatérales”, les enseignes défendent un standard nécessaire pour éviter les ruptures et tenir des promesses de disponibilité.
Pourquoi la distribution accuse l’agro-industrie : marques puissantes et hausses difficiles à expliquer
La grande distribution, elle, pointe du doigt certains leaders de l’agroalimentaire, capables de peser dans la négociation grâce à la force de leurs marques. Dans un contexte d’inflation, toute hausse demandée par un acteur dominant se diffuse rapidement, car il devient difficile de le remplacer sans perdre des ventes.
Les enseignes contestent également la lisibilité de certaines hausses. Quand les cours de l’énergie ou du transport reculent, quand certaines matières premières se détendent, pourquoi les tarifs ne redescendent-ils pas au même rythme ? La réponse des industriels est connue : les contrats ne se renégocient pas en continu, les coûts ne baissent pas tous, et l’investissement industriel (modernisation, décarbonation, sécurité alimentaire) pèse durablement.
Un directeur achats d’une enseigne résumait ce soupçon récurrent : « Le consommateur entend que les coûts baissent, mais il ne voit pas les prix baisser. Il cherche un responsable, et nous sommes en première ligne. » D’où l’intérêt, pour la distribution, de renvoyer une part de la responsabilité vers les fournisseurs.
Au milieu, les agriculteurs et les PME : la valeur se disperse, la pression demeure
La guerre des récits a un angle mort : ceux qui subissent la pression sans toujours avoir les moyens de se défendre. Les agriculteurs, dont le revenu reste structurellement fragile, redoutent que la détente des prix en rayon se fasse par un retour des pressions sur la matière première. Les PME agroalimentaires, elles, sont prises en étau : incapacité à répercuter intégralement les hausses de coûts, dépendance à quelques clients, concurrence accrue des MDD et des importations.
Le risque industriel est tangible : baisse des investissements, reports de maintenance, ralentissement de l’innovation produit, et parfois fermeture de sites. À l’inverse, pour les distributeurs, le risque est commercial : perdre du trafic si les prix restent trop hauts, et donc fragiliser un modèle dont l’équilibre dépend des volumes.
Ce que cette bataille change déjà : transparence, communication de crise et arbitrages en rayon
Dans les faits, la bataille des récits transforme les pratiques. Les acteurs communiquent plus tôt, plus fort, avec des éléments de langage calibrés. Les enseignes publient des “paniers anti-inflation”, mettent en avant des baisses sur des références symboliques, et valorisent la MDD comme rempart. Les industriels défendent leurs hausses par des pédagogies coûts, des engagements sur l’origine, ou des promesses d’investissements.
En rayon, les arbitrages se durcissent : assortiment resserré, rotations surveillées, promotions mieux ciblées, et montée en gamme plus difficile à soutenir. Les consommateurs, eux, naviguent : moins de marques, plus de comparaisons, davantage d’achats opportunistes. Ce mouvement nourrit à nouveau la tension, car la sensibilité au prix donne un avantage aux stratégies de volumes, souvent au détriment des produits plus qualitatifs ou plus engagés.
Au bout du compte, la question centrale demeure : comment partager une valeur sous contrainte, dans un pays où l’alimentation est à la fois un secteur industriel, un enjeu agricole et un marqueur social ? Tant que la réponse restera politique autant qu’économique, la guerre des récits ne faiblira pas : elle continuera de se jouer dans les salles de négociation, sur les plateaux médiatiques, et surtout, chaque semaine, au moment de passer en caisse.