Emploi salarié : l’industrie et la restauration amortissent le ralentissement, mais la mécanique se tend
18 octobre 2026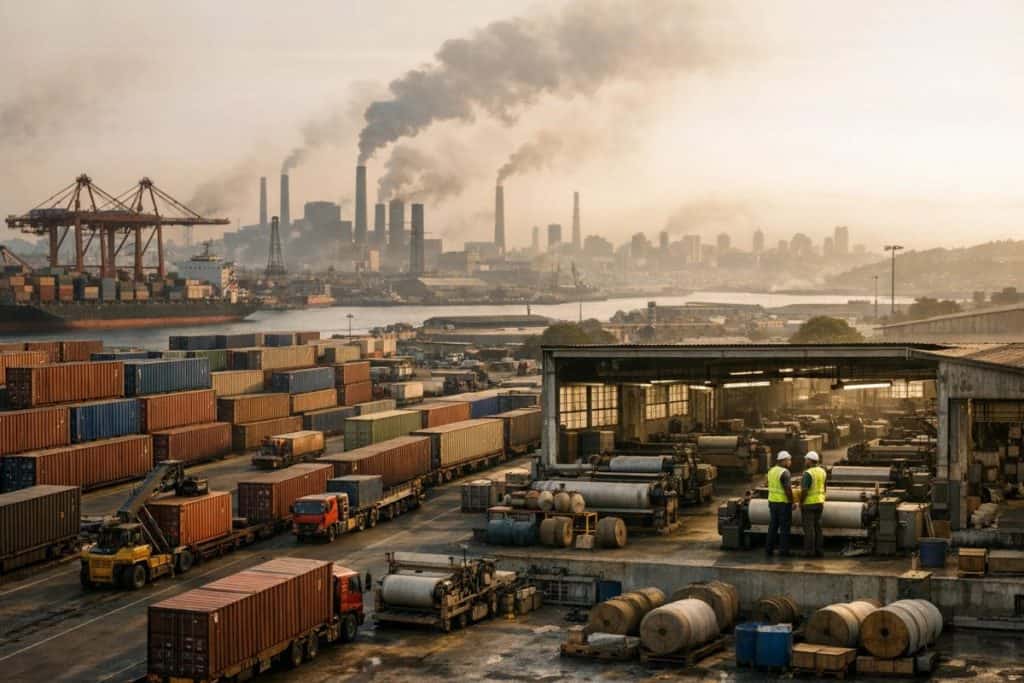
Dans les zones industrielles de Durban à Gauteng, un même constat revient : des produits finis venus de Chine arrivent à des prix que les usines locales jugent « impossibles à tenir ». À la clé, une pression directe sur l’emploi manufacturier, déjà fragilisé par les coûts de l’énergie, la logistique et une croissance molle. L’onde de choc dépasse le seul commerce : elle interroge la stratégie industrielle sud-africaine, son insertion dans les chaînes de valeur et la capacité de l’État à arbitrer entre pouvoir d’achat et souveraineté productive.
Des prix imbattables qui redessinent les rayons… et les carnets de commandes
Le mécanisme est simple : une offre abondante, des économies d’échelle colossales et des coûts unitaires souvent plus bas permettent à des exportateurs chinois de proposer des biens manufacturés à des tarifs très compétitifs. Pour les distributeurs sud-africains, l’équation est tentante : marges préservées et prix attractifs pour des consommateurs sensibles à l’inflation. Pour les industriels, c’est une autre histoire : une baisse de la demande pour les productions locales, des stocks qui s’accumulent et des investissements différés.
« On peut améliorer l’efficacité, mais on ne rattrape pas un écart de prix de plusieurs dizaines de pourcents du jour au lendemain », confie un responsable d’une usine de biens de consommation dans le KwaZulu-Natal, qui dit avoir perdu des contrats au profit d’importations « livrées en volume et très vite renouvelées ». La situation touche des segments variés : textile et habillement, biens ménagers, pièces et accessoires, et plus largement l’assemblage où la concurrence se joue sur les coûts.
Cette concurrence est d’autant plus difficile à encaisser que l’industrie sud-africaine fait face à des handicaps structurels : coûts logistiques élevés, ruptures d’approvisionnement, et incertitudes énergétiques. Pour un industriel, l’importation ne concurrence pas seulement un produit, mais un système productif entier.
Textile, métal, biens de consommation : les secteurs les plus exposés
Le textile-habillement, déjà éprouvé par des décennies de compétition internationale, figure parmi les plus vulnérables. Les importations à bas coût, légales ou sous-déclarées selon les industriels, pèsent sur les ateliers de confection et sur les filatures. « Les commandes se déplacent vers le produit importé dès que la demande fléchit. Et quand elles reviennent, c’est souvent trop tard : l’usine a licencié ou fermé », observe un représentant syndical du secteur.
Les industries liées au métal et à la fabrication légère sont elles aussi sur la ligne de front. Quand des produits finis importés remplacent des fabrications locales, l’impact se diffuse : sous-traitants, transporteurs, maintenance, services. Dans un pays où le chômage est structurellement élevé, la moindre contraction de l’emploi manufacturier devient un sujet politique.
La pression se ressent également sur les PME industrielles : elles disposent de moins de trésorerie pour encaisser une baisse de chiffre d’affaires et moins de marge de manœuvre pour automatiser. Or, sans montée en gamme ni gains de productivité, la bataille des prix tourne à leur désavantage.
Pourquoi la concurrence chinoise est si difficile à contrer
La compétitivité chinoise repose sur plusieurs leviers : capacité de production, intégration des chaînes d’approvisionnement, accès à des écosystèmes industriels denses, et logistique d’exportation très optimisée. S’y ajoute un facteur souvent cité par les industriels sud-africains : la rapidité de renouvellement des gammes et la capacité à livrer des volumes importants, ce qui sécurise l’approvisionnement des grandes enseignes.
À Pretoria, certains responsables soulignent aussi un autre aspect : la fragmentation de la chaîne de valeur sud-africaine. Là où des clusters asiatiques concentrent production, composants, emballage et transport sur un même bassin, l’industrie sud-africaine doit composer avec des distances, des coûts d’infrastructure et des contraintes de fiabilité qui pénalisent les délais.
Enfin, l’exposition au choc concurrentiel est amplifiée par le comportement des consommateurs. Face à l’érosion du pouvoir d’achat, l’arbitrage se fait souvent en faveur du prix plutôt que de l’origine. « Quand le panier se tend, l’argument du made in local pèse moins », résume un analyste du commerce de détail à Johannesburg.
Le dilemme de Pretoria : protéger l’industrie sans renchérir la vie
La montée des importations met le gouvernement devant une équation politiquement délicate. D’un côté, protéger l’industrie, donc des emplois, via des droits de douane, des mesures anti-dumping ou des contrôles douaniers renforcés. De l’autre, éviter de provoquer une hausse des prix sur des produits du quotidien, dans un contexte social déjà sous tension.
Plusieurs outils existent : enquêtes anti-dumping, surtaxes ciblées, exigences de conformité, lutte contre la sous-facturation, et politiques de contenu local dans la commande publique. Mais chaque instrument a un coût : administratif, diplomatique, ou inflationniste. « La protection peut donner de l’oxygène, mais elle ne remplace pas une stratégie de compétitivité », prévient un économiste proche des questions industrielles, rappelant que les mesures commerciales, sans investissement productif, « risquent de seulement retarder l’ajustement ».
Le volet douanier est également central. Les industriels réclament des contrôles plus stricts sur les déclarations de valeur, l’étiquetage et l’origine. Car si une partie de la concurrence relève d’un commerce parfaitement légal, une autre, affirment-ils, joue sur des failles de contrôle qui faussent les prix réels.
Un partenaire incontournable… et un concurrent redouté
L’Afrique du Sud entretient avec la Chine une relation ambivalente : partenaire commercial majeur, investisseur, acteur clé des BRICS, mais aussi rival direct sur une partie des biens manufacturés. Cette double réalité rend les arbitrages plus sensibles. Une riposte commerciale trop frontale peut entraîner des tensions ou des mesures de rétorsion ; une absence de réponse alimente, elle, un sentiment de déclassement industriel.
Dans les milieux d’affaires, l’idée d’une « relation à rééquilibrer » revient souvent : attirer des investissements productifs (usines, assemblage, transfert de compétences) plutôt que de dépendre d’un flux d’importations. « Le sujet n’est pas seulement ce qui arrive dans les conteneurs, mais ce qui est fabriqué ici », résume un cadre du secteur manufacturier, qui plaide pour des partenariats industriels et des coentreprises, avec des obligations de formation et d’intégration locale.
Relocaliser, automatiser, monter en gamme : les pistes pour éviter la désindustrialisation
Face à la concurrence, plusieurs trajectoires sont possibles. La première consiste à cibler des niches : séries courtes, personnalisation, réactivité, qualité, services associés (maintenance, SAV, garanties). Là où l’importation est forte sur le volume standardisé, le local peut gagner sur la proximité et le délai.
La deuxième passe par la productivité : automatisation, modernisation des équipements, réduction des pertes, meilleure gestion énergétique. Mais ces investissements exigent un cadre stable : coût de l’électricité, fiabilité du réseau, accès au financement. « On nous demande d’être plus compétitifs, mais on ne peut pas investir si l’environnement est imprévisible », tranche un dirigeant de PME industrielle.
La troisième relève de la politique industrielle : développer des clusters, renforcer la formation technique, soutenir l’innovation, et sécuriser des débouchés via la commande publique. Certaines filières, comme l’assemblage et les composants, peuvent aussi bénéficier de stratégies d’intégration régionale en Afrique australe, afin d’élargir la taille du marché et de mutualiser certaines capacités.
Ce que l’affaire dit de l’économie sud-africaine : un test de souveraineté productive
Au-delà de la rivalité commerciale, l’épisode met en lumière une question centrale : quel rôle l’Afrique du Sud veut-elle encore jouer dans la fabrication, et pas seulement dans l’importation et la distribution ? L’industrie a un effet d’entraînement sur l’emploi qualifié, la formation, la diffusion technologique et l’équilibre extérieur. Lorsqu’elle recule, le pays gagne peut-être des produits moins chers à court terme, mais perd une partie de sa capacité à créer de la valeur.
Dans les prochains mois, les signaux à surveiller seront clairs : décisions de Pretoria sur les contrôles et les mesures commerciales, annonces d’investissements industriels, et évolution des fermetures d’usines ou des plans sociaux. Car derrière la question des importations chinoises se joue une bataille plus large : celle de la place de l’Afrique du Sud dans l’économie manufacturière mondiale, entre ouverture nécessaire et protection stratégique de ses capacités de production.