Alstom au Canada, Carmat en salle d’opération, Bull en record : sept signaux faibles qui dessinent une industrie française plus offensive
10 septembre 2026
Chez Lemahieu, la pénurie de couturiers devient le nouveau goulot d’étranglement du textile français
14 septembre 2026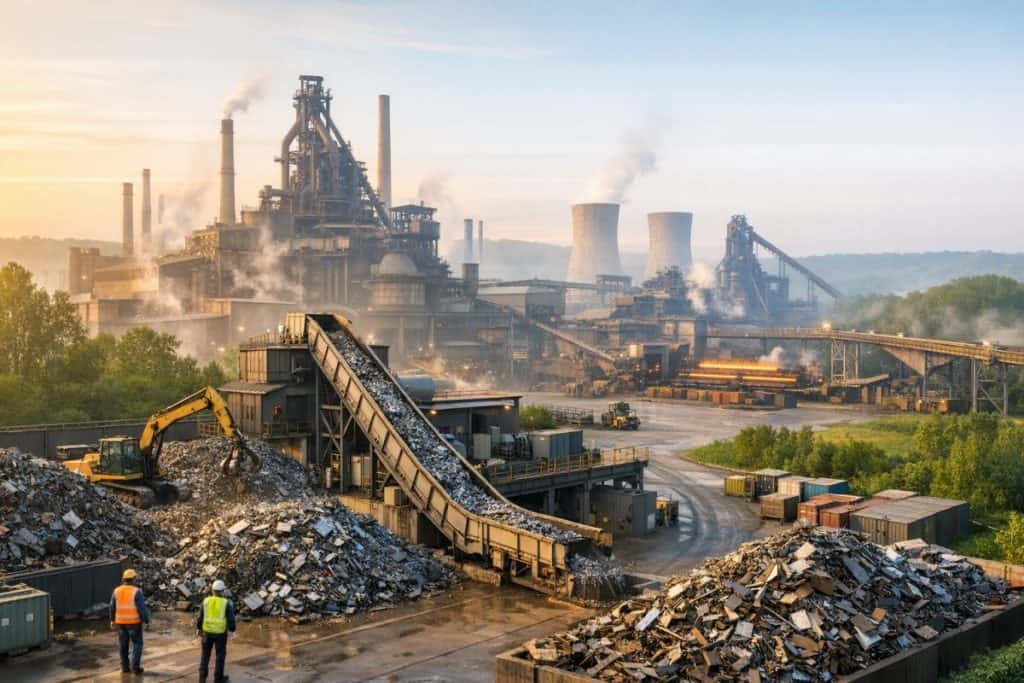
La sidérurgie française joue une partie à plusieurs milliards : conserver des volumes de production tout en réduisant drastiquement ses émissions. Avec environ 1,8 tonne de CO₂ émise par tonne d’acier produit en moyenne dans le monde (Agence internationale de l’énergie), le matériau le plus utilisé de l’industrie devient aussi un symbole de la bataille climatique. C’est dans ce contexte que sidérurgistes et recycleurs annoncent un pacte « acier vert » destiné à structurer une filière d’acier bas carbone en France.
Un pacte pour sécuriser la matière première la plus stratégique : la ferraille
Le recyclage n’est pas un supplément d’âme : c’est l’un des leviers les plus rapides pour baisser l’empreinte carbone de l’acier. Produire une tonne d’acier à partir de ferrailles dans un four électrique émet nettement moins qu’une route « minerai + haut-fourneau », surtout lorsque l’électricité est peu carbonée. En France, où le mix électrique est relativement décarboné, le potentiel est particulièrement recherché.
Mais encore faut-il garantir la disponibilité et la qualité de la ferraille. Le pacte « acier vert » vise précisément à fluidifier la relation entre ceux qui collectent, trient et préparent les déchets métalliques, et ceux qui les transforment. « Sans un approvisionnement régulier en ferrailles triées, la montée en cadence de l’acier bas carbone restera théorique », résume un industriel interrogé dans l’écosystème de la filière, soulignant le rôle des recycleurs dans la chaîne de valeur.
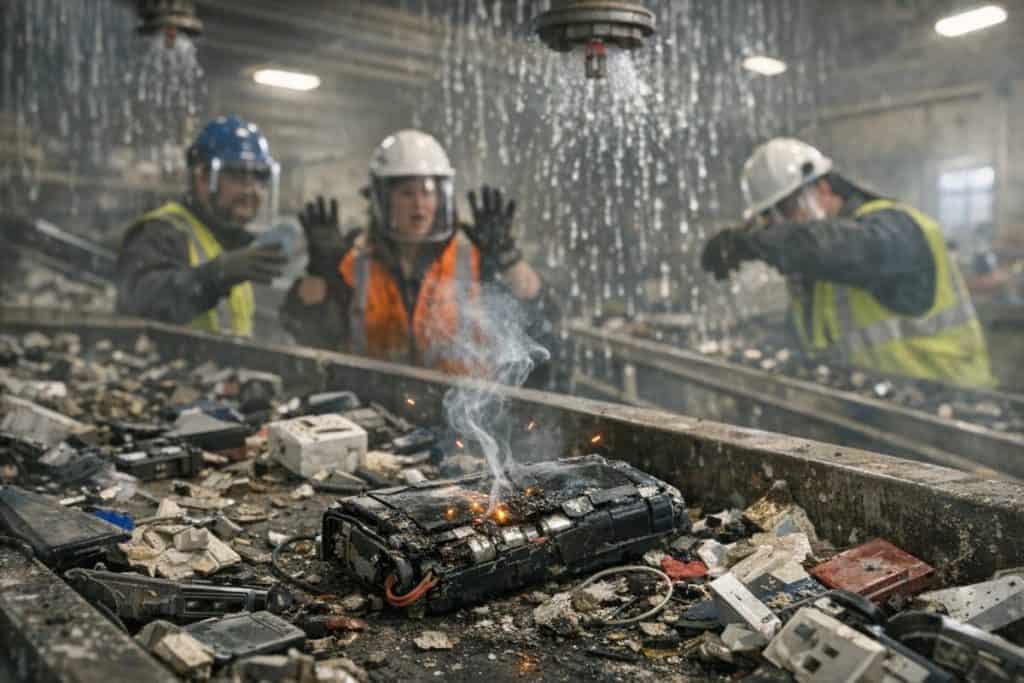
La ferraille n’est pas une ressource infinie : elle dépend des flux de mise au rebut (automobile, bâtiment, équipements), de la logistique et du commerce international. Les professionnels du secteur alertent depuis plusieurs années sur la concurrence entre marchés, les tensions de prix et la tentation d’exporter des gisements au lieu de les valoriser localement.
Pourquoi l’« acier bas carbone » se joue sur l’énergie autant que sur le procédé
La baisse des émissions repose sur deux grandes familles de solutions. La première : augmenter la part d’acier produit en four électrique à partir de ferrailles. La seconde : décarboner la réduction du minerai (via l’hydrogène bas carbone, la capture de CO₂, ou des procédés hybrides), lorsque la production à partir de minerai reste nécessaire pour alimenter certains usages et maintenir des volumes.
Dans les deux cas, l’électricité devient un sujet central : prix, stabilité, capacité de raccordement, et disponibilité à long terme. Un site qui bascule vers le four électrique ou vers des procédés utilisant davantage d’électricité ne peut pas le faire sans visibilité. Or les industriels martèlent que l’écart de coût de l’énergie avec certains concurrents européens ou extra-européens peut décider d’un investissement… ou d’un arrêt.
Le pacte arrive donc à un moment où les acteurs cherchent à éviter une impasse : disposer de ferrailles et d’outils industriels, mais subir un coût énergétique qui rend l’acier « vert » invendable hors marchés subventionnés. « La décarbonation n’aura pas lieu si elle détruit la compétitivité », glisse un dirigeant de la filière, qui réclame des mécanismes de sécurisation des prix et des contrats de long terme.
Tri, traçabilité, impuretés : la qualité de la ferraille devient un enjeu industriel
Pour les recycleurs, l’enjeu ne se limite pas à collecter plus : il faut collecter mieux. Certaines impuretés (cuivre, étain, éléments résiduels) peuvent dégrader les propriétés mécaniques de l’acier final. Dans l’automobile, l’emballage ou certains aciers de construction, la maîtrise de la composition chimique conditionne la possibilité de remplacer du « primaire » (issu du minerai) par du recyclé.
Le pacte « acier vert » met en avant la nécessité de standards partagés, de référentiels de qualité et de traçabilité. L’objectif est de rapprocher les exigences des aciéristes des capacités industrielles des centres de tri et de préparation. Cela implique des investissements dans le tri avancé (capteurs, séparation, détection), mais aussi une organisation plus fine des flux en amont : démantèlement, collecte sélective, et séparation des gisements dès la déconstruction.
Au-delà de la technique, la traçabilité devient un argument commercial. Les donneurs d’ordres demandent des preuves : contenu recyclé, empreinte carbone du lot, origine des intrants. Le marché s’oriente vers une logique de « passeport matière » où l’acier est vendu non seulement au prix de la tonne, mais aussi au prix du gramme de CO₂ évité.
Une bataille de compétitivité face aux importations et au dumping climatique
Produire bas carbone coûte plus cher à court terme : modernisation des outils, nouveaux contrats d’énergie, investissements dans les procédés et dans la chaîne de recyclage. Les industriels attendent donc que le marché rémunère cet effort, ou que des règles évitent une concurrence biaisée.
En Europe, le mécanisme d’ajustement carbone aux frontières (CBAM) est censé réduire le dumping climatique en intégrant progressivement un coût carbone pour certaines importations, dont l’acier. Mais la période de montée en puissance et les modalités concrètes restent surveillées de près par les industriels. Pour la filière, l’équation est simple : si l’acier importé reste moins cher car produit avec un charbon non taxé, l’acier bas carbone français peut perdre des appels d’offres, y compris sur des marchés publics.
Le pacte « acier vert » s’inscrit ainsi dans une stratégie de filière : parler d’une seule voix sur les standards, sur la reconnaissance de l’empreinte carbone et sur les conditions de concurrence. « On ne peut pas demander aux industriels d’investir et, dans le même temps, laisser le marché valoriser le produit le plus carboné », insiste un acteur du recyclage, pour qui la commande publique et les grands donneurs d’ordres ont un rôle d’entraînement.
Automobile, construction, électroménager : les secteurs clients sous pression
Si l’offre se structure, la demande doit suivre. Les secteurs clients de l’acier font eux-mêmes face à des objectifs de décarbonation : automobiles plus sobres, bâtiments moins émetteurs, infrastructures conformes aux critères ESG des investisseurs. Dans ce cadre, acheter de l’acier bas carbone devient un moyen rapide de réduire l’empreinte « scope 3 » (émissions indirectes) des industriels.
Mais l’arbitrage se fait au centime près. L’acier est une commodité : une faible hausse de prix peut peser sur des marges déjà serrées. Le pacte cherche donc à réduire l’incertitude : disponibilité, stabilité de qualité, et capacité à livrer des volumes. Pour les acheteurs, le message est clair : une filière française de l’acier bas carbone ne peut se construire sur quelques lots « vitrines », elle suppose des contrats pluriannuels et des engagements de volumes.
Certains segments sont plus mûrs que d’autres. Les produits longs (armatures, poutrelles) se prêtent souvent plus facilement à des taux élevés de recyclé. Les produits plats de haute qualité (certaines tôles pour automobile) restent plus contraints, ce qui renforce l’intérêt d’une coordination étroite entre recycleurs et sidérurgistes pour améliorer la préparation des gisements.
Le nerf de la guerre : investissements, calendrier et effets d’échelle
La décarbonation de l’acier se joue sur une décennie, avec des décisions industrielles lourdes. Un basculement technologique (four électrique, transformation d’installations, adaptation des chaînes) mobilise des centaines de millions, parfois des milliards d’euros selon les sites. Les recycleurs, eux, doivent moderniser les outils de tri, densifier les réseaux de collecte, et sécuriser des fonciers logistiques. Sans effets d’échelle, le coût unitaire reste élevé et l’acier « vert » peine à s’aligner.
Le pacte vise justement à créer ces effets d’échelle par la coordination : harmonisation des spécifications de ferrailles, planification des besoins, et visibilité sur les investissements. « L’enjeu est de passer d’une relation opportuniste à une relation industrielle », confie un spécialiste des matières premières secondaires, qui y voit un moyen de réduire la volatilité et d’améliorer la qualité moyenne des intrants.
Reste une question centrale : à quelle vitesse la France peut-elle augmenter la part d’acier produit à faible intensité carbone, sans déplacer les émissions ailleurs ni fragiliser l’emploi industriel ? Le pari du pacte est qu’une filière plus intégrée peut répondre à ces deux impératifs : réduire le CO₂ par tonne et maintenir de la valeur ajoutée sur le territoire.
En s’alliant, sidérurgistes et recycleurs cherchent moins à publier une déclaration de principe qu’à verrouiller les conditions pratiques d’un changement de modèle : plus de ferrailles de qualité, une traçabilité crédible, des débouchés prêts à payer la différence, et une énergie compétitive. Si ces verrous sautent, l’acier bas carbone peut passer du statut de produit d’exception à celui de nouvelle norme industrielle française.