Industrie européenne : un rebond spectaculaire, mais une reprise encore sous perfusion
19 octobre 2026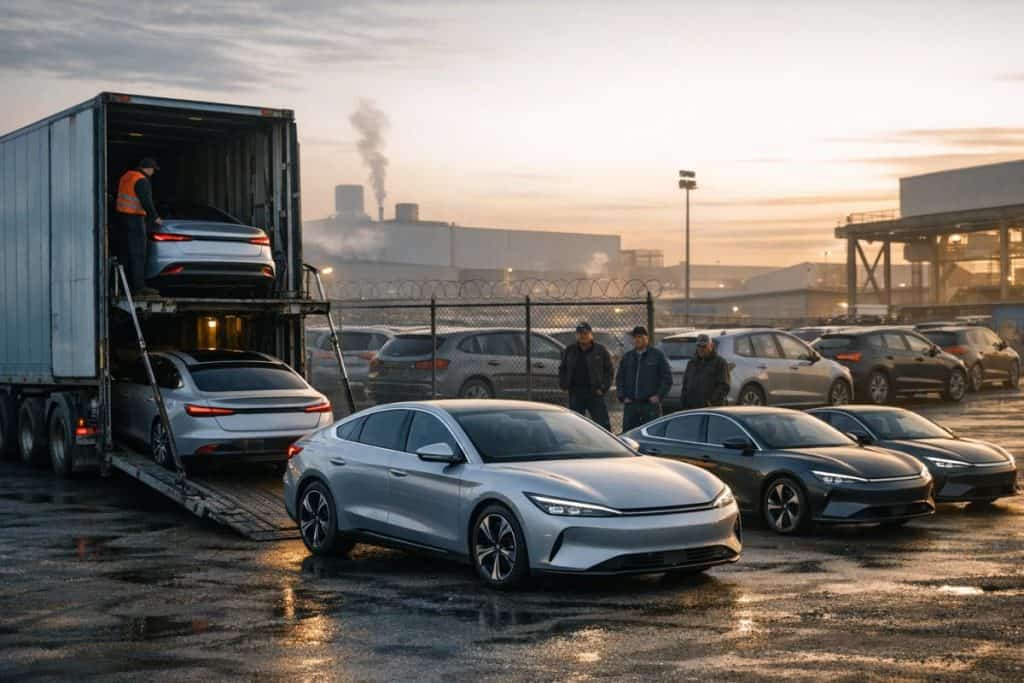
« La Chine est là pour écraser l’industrie occidentale », a martelé Éric Zemmour en commentant l’irruption des marques chinoises sur le marché automobile. La formule frappe, mais elle prospère surtout sur une réalité désormais documentée par les chiffres : en moins d’une décennie, la Chine a pris la tête de la production mondiale de véhicules électriques, a sécurisé l’essentiel des chaînes de valeur des batteries et s’installe, à vitesse accélérée, dans les concessions européennes.
Le choc chinois en Europe : des parts de marché qui montent, des prix qui déstabilisent
La percée visible en Europe ne se mesure pas seulement au nombre de logos nouveaux sur les salons automobiles. Elle se lit dans la capacité de certains constructeurs chinois à proposer des véhicules électriques à des prix sensiblement inférieurs à ceux de nombreux modèles européens, à équipement comparable. Cette pression sur les tarifs intervient au moment où l’inflation et le coût du crédit ont déjà fragilisé la demande.
Les analystes de marché soulignent que les constructeurs chinois se sont positionnés sur le segment le plus stratégique de la transition : les véhicules électriques et hybrides rechargeables, là où la réglementation européenne durcit progressivement les contraintes sur le thermique. Le différentiel de prix est un déclencheur : il oblige les groupes européens à rogner leurs marges, à accélérer leurs lancements, ou à revoir leurs plans industriels. Dans les états-majors, un mot revient : « vitesse ». La Chine ne cherche plus seulement à produire ; elle veut vendre, en masse, sur les marchés solvables.
Au-delà des volumes, un autre élément inquiète : l’offre chinoise progresse en qualité perçue. Matériaux, interfaces, aides à la conduite, connectivité… La montée en gamme réduit l’avantage historique des marques européennes, notamment sur le rapport prix/prestations.
Une chaîne de valeur verrouillée : batteries, métaux critiques et raffinage
Le cœur du sujet, bien plus que la carrosserie, se situe dans la batterie. La Chine occupe une position dominante sur plusieurs maillons : fabrication de cellules, raffinage de métaux critiques, production de composants et capacité d’investissement. CATL et BYD figurent parmi les leaders mondiaux des batteries, et leurs choix technologiques influencent les standards du secteur (chimies LFP, stratégies de coûts, intégration verticale).
Cette domination ne tient pas au hasard. Elle s’appuie sur une politique industrielle continue, sur des coûts énergétiques et d’échelle parfois plus favorables, et sur une avance acquise quand l’Europe misait encore majoritairement sur le diesel et les plateformes thermiques. « Celui qui maîtrise la batterie maîtrise l’électrique », résume un cadre du secteur, en rappelant que la batterie demeure le poste de coût principal d’un véhicule électrique.
En toile de fond, la bataille porte aussi sur les métaux : lithium, nickel, cobalt, manganèse, graphite. Même lorsque l’extraction n’est pas chinoise, la Chine conserve un avantage déterminant sur le raffinage et la transformation, étapes clés pour alimenter les gigafactories. Pour l’industrie européenne, la question n’est donc pas seulement de construire des usines de batteries, mais de sécuriser des matières premières et des capacités de traitement sur le long terme.
Ce que dit vraiment l’argument politique : souveraineté, emplois, sécurité économique
La phrase de Zemmour s’inscrit dans un registre politique : celui de la souveraineté et de la défense d’un tissu industriel européen. Elle trouve un écho car l’automobile reste un pilier économique. En Europe, le secteur automobile pèse des millions d’emplois directs et indirects, irrigue la métallurgie, la chimie, l’électronique et un vaste réseau de sous-traitance.
Mais la mécanique est plus complexe qu’un simple « écrasement ». Les constructeurs européens réalisent encore des volumes significatifs en Chine (même si la concurrence locale y devient féroce), et de nombreux fournisseurs européens vendent des équipements et des technologies aux acteurs chinois. Le risque, pour l’Europe, est moins une disparition immédiate qu’un décrochage progressif : perte de parts de marché sur l’électrique, compression des marges, affaiblissement de la base industrielle, puis dépendance technologique.
La souveraineté se joue aussi sur les logiciels embarqués, la donnée, les systèmes d’exploitation automobiles, et les composants électroniques. Or, la transformation de la voiture en « objet numérique roulant » redistribue les cartes : la valeur se déplace vers l’architecture électrique/électronique, les plateformes logicielles et les services.
Enquête européenne sur les subventions : Bruxelles durcit le ton
Face à l’afflux de véhicules électriques chinois, Bruxelles a enclenché des mécanismes de défense commerciale. L’Union européenne a notamment ouvert une enquête sur les subventions accordées aux véhicules électriques produits en Chine, un dossier sensible car il met en balance la protection de l’industrie européenne et le maintien de prix accessibles pour accélérer l’électrification du parc.
Les industriels européens réclament un « level playing field » : des règles du jeu équitables. Les partisans d’une ligne dure estiment qu’il faut éviter la répétition du scénario photovoltaïque, où l’Europe a perdu l’essentiel de la production au profit de l’Asie. À l’inverse, certains acteurs du marché redoutent qu’une hausse de droits de douane ne renchérisse les véhicules électriques pour les ménages, au moment même où l’acceptabilité sociale de la transition est fragile.
Un dirigeant d’un groupe de distribution automobile le reconnaît : « Si l’électrique reste trop cher, on n’atteindra pas les volumes. Mais si on laisse entrer des voitures subventionnées sans réaction, on fragilise toute la filière. » Le dilemme est industriel, social et climatique.
Les ripostes des constructeurs européens : baisse des coûts, plateformes dédiées, alliances
La réponse européenne s’organise sur plusieurs fronts. D’abord, la réduction des coûts : standardisation des plateformes électriques, baisse des coûts de batteries via de nouvelles chimies et contrats long terme, simplification des gammes. Ensuite, l’accélération des cycles industriels : la Chine a habitué le marché à des lancements plus rapides, et à des mises à jour logicielles fréquentes.
Les alliances se multiplient également. Partenariats sur les batteries, coopérations sur les plateformes, accords sur les logiciels embarqués : l’industrie européenne cherche à rattraper un retard technologique sans supporter seule tous les coûts. Dans le même temps, les investissements dans les gigafactories en Europe se poursuivent, avec l’objectif de relocaliser une partie de la valeur et de sécuriser l’approvisionnement.
Reste un point critique : l’énergie. La compétitivité d’une filière batterie dépend aussi du coût et de la stabilité de l’électricité. Or, les industriels soulignent que la visibilité sur les prix de l’énergie conditionne les décisions de localisation. « Une gigafactory, c’est une stratégie à vingt ans », confie un responsable industriel, « et on ne la lance pas sans garanties sur l’électricité et les matières. »
Les équipementiers et sous-traitants, premières lignes d’une recomposition silencieuse
On parle beaucoup des marques, moins des centaines de PME et d’équipementiers qui constituent l’armature de l’automobile européenne. Or, l’électrification réduit certains besoins (moteurs thermiques, boîtes de vitesses complexes) et en crée d’autres (électronique de puissance, câblage haute tension, gestion thermique, logiciels). La transition est donc aussi une reconversion industrielle.
Le risque, pour les sous-traitants trop spécialisés dans le thermique, est un trou d’air brutal. À l’inverse, ceux qui basculent vers l’électrique et la digitalisation peuvent saisir de nouveaux marchés, y compris en fournissant des acteurs chinois installés en Europe. La frontière entre menace et opportunité est mince : elle dépend de la capacité à investir, recruter et certifier rapidement.
Pourquoi la bataille se joue aussi sur le marché français : bonus, origine et stratégie de gamme
La France illustre la dimension politico-industrielle du sujet. Les dispositifs d’aide à l’achat, comme le bonus écologique, deviennent des instruments de politique industrielle lorsqu’ils intègrent des critères liés à l’empreinte carbone de production ou à l’origine. Pour l’État, l’objectif est double : accélérer l’adoption de l’électrique tout en orientant la demande vers des véhicules assemblés dans des zones jugées plus vertueuses ou plus proches.
Pour les constructeurs chinois, cela signifie qu’une stratégie d’implantation industrielle en Europe peut devenir un passage obligé : assembler localement, s’approvisionner en batteries produites en Europe, réduire l’empreinte logistique. Plusieurs projets d’usines et de partenariats, évoqués ces derniers mois à travers l’Europe, s’inscrivent dans cette logique : contourner les barrières, rassurer les régulateurs et capter le consommateur.
« Écraser » ou cohabiter : le scénario le plus probable est une concurrence frontale et durable
L’idée d’un écrasement total de l’industrie occidentale relève davantage du slogan que du diagnostic. La Chine arrive avec des atouts majeurs, mais l’Europe conserve des forces : marques puissantes, base industrielle encore dense, capacité d’ingénierie, réseau de distribution, et un cadre réglementaire susceptible d’imposer des standards (sécurité, environnement, données) qui obligent les nouveaux entrants à s’adapter.
La trajectoire la plus crédible est celle d’une concurrence frontale, durable, qui redistribue les positions : certains segments d’entrée et de milieu de gamme pourraient être les plus exposés, tandis que le haut de gamme et les véhicules utilitaires spécialisés pourraient offrir davantage de protection, à condition d’innover. Dans cette bataille, les gagnants seront probablement ceux qui sauront produire des voitures électriques abordables, fiables et mises à jour comme des produits numériques, sans perdre le contrôle de leurs chaînes d’approvisionnement. La phrase de Zemmour a le mérite de mettre un projecteur sur l’urgence ; la réponse, elle, se jouera sur les investissements, l’énergie, les batteries et la vitesse d’exécution, bien plus que dans les discours.