Afrique du Sud : la vague d’importations chinoises bouscule l’industrie locale et force Pretoria à réagir
18 octobre 2026
Automobile : la poussée chinoise met l’industrie européenne sous pression, au-delà des mots de Zemmour
19 octobre 2026
Après des mois à scruter des courbes au ralenti, l’industrie européenne renvoie enfin un signal net : ça repart. Plusieurs indicateurs avancés — commandes, production, confiance — se redressent simultanément, faisant renaître l’idée d’un cycle manufacturier à nouveau porteur. Mais derrière l’effet de surprise se cache une réalité plus instable : ce rebond reste inégal selon les pays et les secteurs, et il tient encore à quelques béquilles macroéconomiques (désinflation, attentes de baisses de taux, reconstitution de stocks) plus qu’à une demande finale franchement robuste.
Un retour de l’élan manufacturier, après une année de creux
Le mouvement est d’abord visible dans les enquêtes auprès des directeurs d’achat (PMI), scrutées de près par les industriels comme par les marchés. Après une longue période en zone de contraction, les indicateurs se rapprochent des niveaux associés à une stabilisation, signe que la phase la plus dure du cycle pourrait être passée. « On sent une amélioration de la dynamique, mais elle n’a rien d’un sprint : c’est un redémarrage progressif, encore réversible », résume un économiste d’une fédération industrielle européenne.
Cette remontée intervient après une séquence particulièrement éprouvante : choc énergétique post-2022, durcissement monétaire historique, essoufflement des biens durables après l’emballement de la demande pendant la période Covid. Dans de nombreux segments — chimie, métallurgie, équipementiers — la combinaison a comprimé les marges et gelé des investissements. Le fait marquant du moment, c’est que plusieurs vents contraires se calment en même temps : inflation moins agressive, prix du gaz très inférieurs aux pics, conditions financières qui cessent de se durcir.
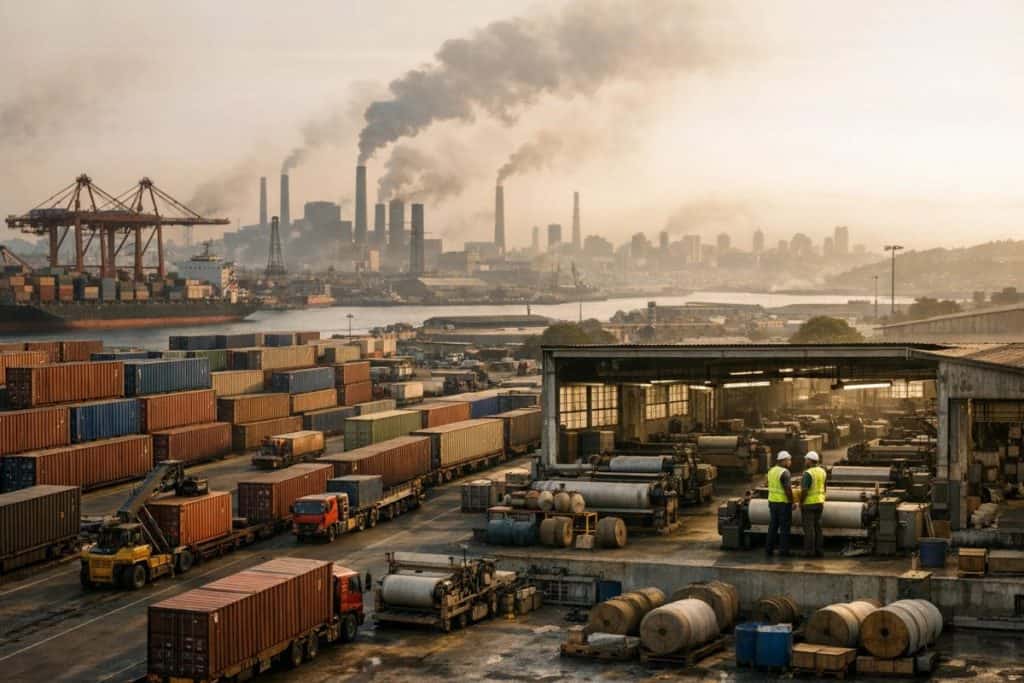
Dans les chaînes de valeur, un autre phénomène joue : la normalisation logistique. Le transport maritime et les délais d’approvisionnement se sont globalement détendus par rapport aux extrêmes de 2021-2022, facilitant la planification. Résultat, certains industriels relancent la production pour répondre à des carnets redevenus plus lisibles.
Pourquoi la désinflation change la donne pour les usines
La désinflation agit comme une double respiration. D’un côté, elle redonne du pouvoir d’achat et évite que la demande intérieure ne se contracte davantage. De l’autre, elle modifie les anticipations de politique monétaire. Le simple fait que les entreprises et les ménages s’attendent à une baisse des taux dans les trimestres à venir suffit parfois à débloquer des décisions d’achat et des projets d’investissement.
Pour l’industrie, qui vit de cycles longs et de financements souvent lourds, ce point est déterminant. Les segments capitalistiques (machines-outils, robotique, équipements électriques, infrastructures de réseau) sont sensibles au coût du capital. « Lorsque le prix de l’argent se stabilise, on recommence à chiffrer des projets qui étaient devenus trop chers à financer », confie le directeur financier d’un équipementier allemand.
Le ralentissement de l’inflation pèse aussi sur les négociations salariales et sur la structure des coûts. Même si les salaires continuent d’augmenter, la réduction de la volatilité des intrants énergétiques et de certaines matières premières rend les budgets plus prévisibles. Pour de nombreux industriels, cette prévisibilité vaut presque autant que le niveau absolu des prix.
Le rebond reste très inégal : l’Allemagne, la France, l’Italie ne jouent pas la même partition
La reprise ne se déploie pas comme une marée uniforme. Les économies les plus exposées aux exportations de biens d’équipement et aux marchés asiatiques ressentent plus violemment les à-coups de la demande mondiale. L’Allemagne, dont l’appareil productif est très tourné vers l’automobile, la machine-outil et la chimie, bénéficie mécaniquement de toute amélioration du commerce international… mais elle souffre aussi davantage lorsque la Chine ralentit ou que les tensions commerciales montent.
La France, plus diversifiée entre industrie, services et secteurs régulés (aéronautique, défense, énergie), peut afficher des dynamiques contrastées : certains champions exportateurs tiennent bien, tandis que des pans plus exposés à la consommation (ameublement, certains biens intermédiaires) restent heurtés. L’Italie, fortement positionnée sur des niches industrielles (mécanique, emballage, biens de consommation durables), peut rebondir vite, mais demeure vulnérable à la conjoncture européenne et au crédit.
Cette asymétrie nourrit l’idée d’un rebond « spectaculaire » dans les chiffres agrégés, mais « fragile » sur le terrain : il suffit qu’un ou deux grands secteurs reculent pour inverser la tendance, tant la reprise repose encore sur une base étroite.
Énergie, Chine, taux : trois fragilités qui peuvent casser la dynamique
Le premier risque est énergétique. Certes, les prix du gaz et de l’électricité se sont éloignés des sommets, et l’Europe a amélioré ses capacités d’approvisionnement. Mais l’industrie reste confrontée à un coût de l’énergie souvent supérieur à celui de certains concurrents (États-Unis, Moyen-Orient), notamment dans les filières électro-intensives. « La volatilité a baissé, mais l’écart de compétitivité n’a pas disparu », insiste un représentant du secteur chimique.
Deuxième fragilité : la Chine. L’industrie européenne est à la fois cliente et concurrente de la deuxième économie mondiale. Quand la demande chinoise ralentit, les exportations européennes souffrent ; quand la surcapacité chinoise s’accumule, les produits à bas prix se déversent sur les marchés mondiaux, renforçant la pression concurrentielle sur l’acier, la chimie, le solaire ou certains segments de l’automobile. Les enquêtes de défense commerciale et les discussions sur les droits de douane créent en parallèle de l’incertitude, ce qui n’aide pas à sécuriser des plans d’investissement à cinq ou dix ans.
Troisième variable : les taux. Même si la perspective d’un assouplissement monétaire se précise, le niveau reste élevé par rapport à l’ère d’argent quasi gratuit qui a précédé. Pour un industriel, l’enjeu n’est pas seulement le taux directeur : ce sont les marges bancaires, l’accès au crédit long, et le coût de couverture du risque. Une baisse trop lente ou trop limitée pourrait suffire à garder une partie des projets au frigo.
Le piège d’un rebond tiré par les stocks plus que par la demande
Un rebond peut être impressionnant sans être durable lorsqu’il est principalement alimenté par la reconstitution de stocks. Après une phase de déstockage, les usines relancent la production pour réapprovisionner, ce qui gonfle mécaniquement les volumes pendant quelques mois. Le test décisif, c’est la demande finale : les ménages achètent-ils davantage de biens durables ? Les entreprises reprennent-elles les achats d’équipements ? Les exportations accélèrent-elles ?
Sur ce point, les signaux restent mitigés. La consommation européenne se redresse mais demeure prudente, les ménages arbitrant encore entre dépenses contraintes et achats reportables. Côté entreprises, beaucoup attendent de voir si l’amélioration est durable avant d’engager des dépenses lourdes. « Le carnet de commandes remonte, mais la visibilité reste courte ; on reste en pilotage fin », confie le dirigeant d’une PMI industrielle française.
Ce mécanisme explique pourquoi certains indicateurs avancés peuvent s’améliorer plus vite que les données d’investissement ou d’emploi industriel. Le rebond existe, mais il peut ressembler à une marche plutôt qu’à un escalier.
Réindustrialisation : l’Europe avance, mais sous contrainte de compétitivité
La séquence actuelle se joue aussi sur un terrain politique : souveraineté industrielle, réindustrialisation, transition énergétique. Entre plans nationaux, dispositifs européens et course mondiale aux subventions, l’Europe tente de consolider des chaînes de valeur jugées stratégiques : batteries, semi-conducteurs, réseaux électriques, hydrogène, défense. Les annonces se multiplient, mais la transformation productive demande du temps : permis, foncier, compétences, accès à l’énergie, financement.
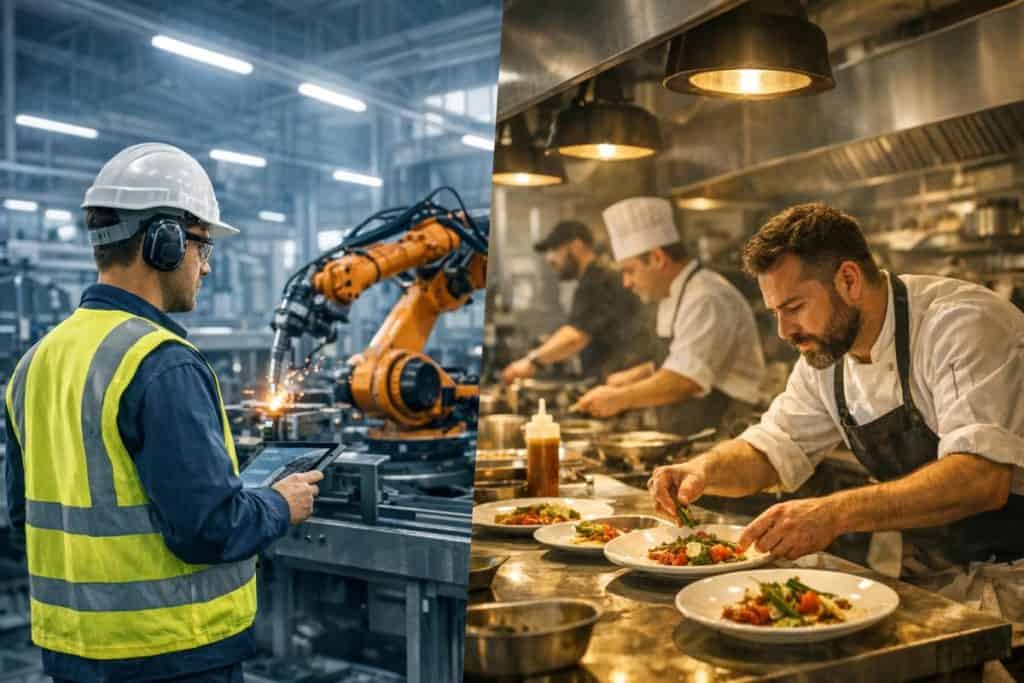
Le défi est bien résumé par un industriel du secteur électrique : « Nous avons des marchés, des besoins, et des objectifs climatiques. Ce qui manque le plus souvent, c’est la vitesse administrative et la compétitivité énergétique. » Dans plusieurs pays, la pénurie de main-d’œuvre qualifiée devient également un frein : soudeurs, automaticiens, techniciens de maintenance, ingénieurs process. Sans montée en compétences, les investissements annoncés risquent de se heurter à un plafond opérationnel.
À moyen terme, la réussite du rebond dépendra aussi de la capacité à moderniser l’appareil productif : digitalisation, automatisation, efficacité énergétique, relocalisation partielle des fournisseurs critiques. Là encore, la clé est l’investissement, donc la confiance. Une industrie qui repart mais qui n’investit pas assez se condamne à une reprise courte.
Ce que les prochains mois diront vraiment de la solidité du cycle
Pour distinguer une embellie technique d’un véritable redémarrage, trois familles d’indicateurs seront décisives. D’abord, les commandes nouvelles, en particulier à l’export : elles signalent si la demande mondiale prend le relais. Ensuite, l’investissement productif : dépenses en machines, robotique, capacités, qui traduisent la confiance des dirigeants au-delà du trimestre. Enfin, la profitabilité : si les marges se rétablissent, l’industrie peut financer sa transition et absorber des chocs.
À ce stade, l’Europe a retrouvé un peu d’air : l’inflation se calme, l’énergie est moins explosive, les chaînes logistiques se normalisent et les anticipations de taux cessent d’être un couperet. Mais le rebond restera fragile tant qu’il dépendra davantage des conditions financières et des stocks que d’une demande solide, durable et largement partagée entre pays et secteurs. La véritable épreuve sera celle de la durée : transformer une surprise statistique en trajectoire industrielle crédible, malgré la concurrence mondiale et les incertitudes géopolitiques qui, elles, n’ont pas disparu.